Jak legalnie pozbyć się auta powypadkowego? Szkoda całkowita i co dalej
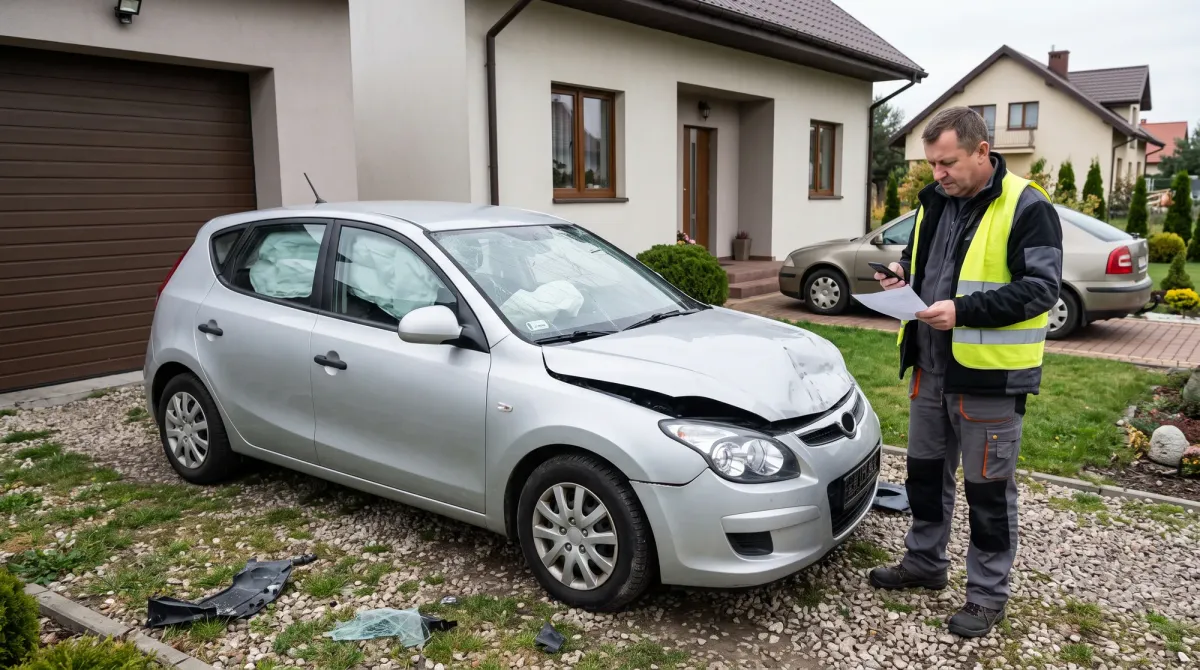
Po poważnym zdarzeniu drogowym pada zdanie, które zaskakuje wielu właścicieli: ubezpieczyciel orzekł szkodę całkowitą. Brzmi jak koniec sprawy, a w rzeczywistości jest jej początkiem – bo rozbite auto nie znika, tylko zostaje na Twoim podwórku razem z decyzją, co dalej z nim zrobić. Poniżej wyjaśniamy, jak działa rozliczenie szkody całkowitej i jakie masz opcje.
W skrócie:
- Szkoda całkowita to ocena ekonomiczna, nie techniczna – auto bywa naprawialne, tylko naprawa się nie opłaca.
- Po wypłacie odszkodowania wrak pozostaje własnością poszkodowanego, nie ubezpieczyciela.
- Odszkodowanie liczone jest jako różnica między wartością auta przed szkodą a wartością pozostałości.
- To od Ciebie zależy, czy wrak sprzedasz, naprawisz, czy oddasz do kasacji.
- Wyrejestrowanie pojazdu jest możliwe dopiero po przekazaniu go do stacji demontażu.
Czym jest szkoda całkowita
Szkoda całkowita nie oznacza, że samochodu fizycznie nie da się naprawić. To ocena ekonomiczna: koszt naprawy przewyższa opłacalny próg w stosunku do wartości pojazdu sprzed zdarzenia.
Rozliczenie w praktyce wygląda tak, że ubezpieczyciel ustala dwie kwoty – wartość auta w stanie sprzed szkody oraz wartość pozostałości, czyli wraku w obecnym stanie. Wypłacona zostaje różnica między nimi. To dlatego odszkodowanie za szkodę całkowitą bywa niższe, niż spodziewa się poszkodowany: część wartości „siedzi" w samochodzie, który dalej stoi w garażu.
Progi opłacalności różnią się w zależności od tego, czy szkoda rozliczana jest z OC sprawcy, czy z własnego autocasco – warunki AC określa umowa i warto do niej zajrzeć. Jeśli nie zgadzasz się z wyceną, masz prawo ją zakwestionować i przedstawić własną argumentację; kwoty wyliczone przez rzeczoznawcę nie są ostateczne z definicji.
Wrak zostaje u Ciebie – i to jest sedno sprawy
Najczęstsze zaskoczenie po wypłacie odszkodowania: samochód nadal jest Twój. Ubezpieczyciel nie przejmuje pojazdu, nie odbiera go i nie zajmuje się jego utylizacją. Zapłacił za utraconą wartość, a to, co zostało, pozostaje w rękach właściciela.
Ma to kilka konsekwencji, o których łatwo zapomnieć w natłoku spraw po wypadku.
Auto dalej figuruje w rejestrze, więc ciąży na Tobie obowiązek ubezpieczenia OC – nawet jeśli pojazd nie rusza się z miejsca i nie ma szans wrócić na drogę. Przerwa w polisie oznacza karę naliczaną za każdy dzień.
Wrak traci na wartości z każdym miesiącem. Stojący samochód po wypadku niszczeje szybciej: wilgoć wchodzi w uszkodzone poszycie, korozja rozwija się w miejscach naruszonej powłoki, elementy nadające się jeszcze do odzysku tracą kondycję. Kwota, jaką da się za niego uzyskać, spada.
Zajmuje też miejsce i bywa problemem prawnym, jeśli stoi w przestrzeni, którą trzeba zwolnić.
Innymi słowy: decyzja o tym, co zrobić z wrakiem, ma swoją cenę odkładania.
Trzy drogi po szkodzie całkowitej
Opcje są w praktyce trzy i wybór zależy od stanu auta oraz Twoich możliwości.
Naprawa mimo wszystko. Wchodzi w grę przy młodszych pojazdach z uszkodzeniami, które da się usunąć taniej, niż zakładał kosztorys ubezpieczyciela – na przykład przy użyciu części z odzysku. Ma sens, gdy konstrukcja nie została naruszona i auto po naprawie przejdzie badanie techniczne. Trzeba jednak liczyć się z tym, że pojazd z historią szkody całkowitej ma niższą wartość na rynku wtórnym.
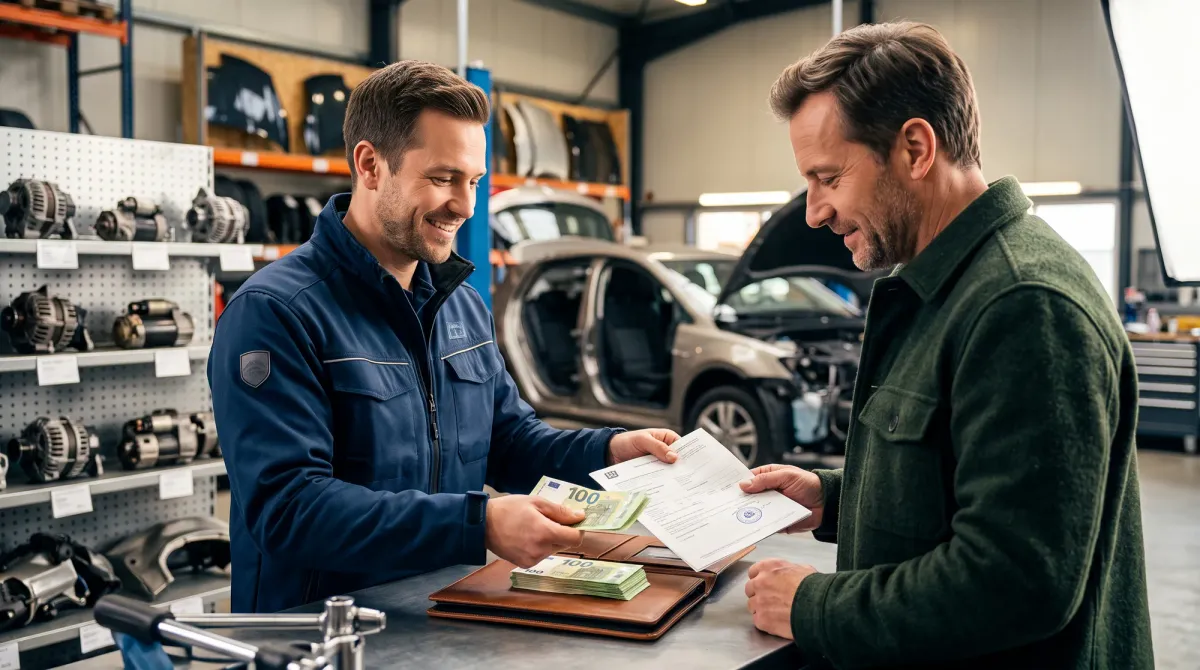
Sprzedaż wraku. Najczęstszy wybór i zwykle najszybszy. Auto po zdarzeniu ma wartość jako źródło części – zwłaszcza gdy nienaruszone pozostały kosztowne podzespoły. Wyceną takich pojazdów zajmuje się skup aut powypadkowych, gdzie liczy się to, co da się z samochodu odzyskać, a nie jego zdolność do jazdy. Sprzedaż wraku osobie prywatnej bywa trudna, bo krąg zainteresowanych jest wąski, a rozmowy sprowadzają się do zaniżania ceny.
Kasacja w stacji demontażu. Właściwa droga, gdy pojazd jest zniszczony konstrukcyjnie i nie ma z niego wiele do odzyskania. Tylko autoryzowana stacja wystawia zaświadczenie o demontażu, na podstawie którego wyrejestrujesz auto i zakończysz obowiązek ubezpieczenia. Procedurę po naszej stronie opisuje strona kasacja i złomowanie samochodów.
Zanim wybierzesz trzecią opcję, warto sprawdzić drugą. Różnica między wyceną pojazdu jako całości a wartością samego surowca potrafi być znaczna, zwłaszcza przy popularnych modelach z popytem na części.
Jakie dokumenty przygotować
Przy sprzedaży lub przekazaniu wraku przyda się komplet standardowych dokumentów: dowód rejestracyjny, karta pojazdu (jeśli była wydana), dowód osobisty właściciela oraz tablice rejestracyjne.
Osobno warto zachować dokumentację szkody – kosztorys, decyzję ubezpieczyciela, numer sprawy. Nie jest wymagana do sprzedaży wraku, ale porządkuje sytuację i bywa potrzebna przy późniejszych rozliczeniach z towarzystwem.
Jeśli auto ma współwłaściciela, potrzebna jest jego obecność przy przekazaniu albo pisemne upoważnienie. Gdy pojazd jest przedmiotem leasingu lub zabezpieczeniem kredytu, sytuację prawną trzeba wyjaśnić z finansującym przed jakąkolwiek decyzją.
Kolejność działań, która oszczędza kłopotów
Wiele poradników podaje kroki w złej kolejności, sugerując wizytę w urzędzie przed przekazaniem auta. To nie zadziała – wydział komunikacji potrzebuje dokumentu, którego jeszcze nie masz.
Właściwa sekwencja wygląda tak:
- Zamknij sprawę z ubezpieczycielem – ustal kwotę odszkodowania i odbierz decyzję.
- Zdecyduj o losie wraku – sprzedaż, naprawa albo kasacja.
- Przekaż pojazd wybranemu odbiorcy; przy kasacji odbierz zaświadczenie o demontażu.
- Dopiero teraz idź do urzędu – z zaświadczeniem złóż wniosek o wyrejestrowanie pojazdu.
- Powiadom ubezpieczyciela o wyrejestrowaniu i złóż wniosek o zwrot niewykorzystanej składki OC.
Auto po wypadku zwykle nie jeździ, więc transportem nie musisz zajmować się samodzielnie – pojazd odbierany jest lawetą spod wskazanego adresu, w Radomiu i miejscowościach w promieniu około 40 kilometrów, których listę zawiera strona obszar działania. Jeśli samochód dodatkowo stoi bez ważnego badania technicznego lub z przerwą w ubezpieczeniu, sprawę porządkują strony skup aut bez przeglądu i skup aut bez OC.
Najczęściej zadawane pytania
Czy po szkodzie całkowitej auto przechodzi na własność ubezpieczyciela?
Nie. Ubezpieczyciel wypłaca odszkodowanie stanowiące różnicę między wartością pojazdu sprzed szkody a wartością pozostałości, ale sam wrak pozostaje własnością poszkodowanego. To właściciel decyduje, czy samochód naprawić, sprzedać, czy przekazać do kasacji – i on odpowiada za dalsze formalności.
Czy auto po szkodzie całkowitej można naprawić i zarejestrować?
Tak, jeśli konstrukcja nie została trwale naruszona, a pojazd po naprawie przejdzie badanie techniczne. Szkoda całkowita jest oceną ekonomiczną, nie orzeczeniem o nieodwracalnym zniszczeniu. Trzeba jednak liczyć się z niższą wartością rynkową takiego auta w przyszłości.
Ile jest wart wrak po wypadku?
Zależy to od modelu, rocznika, zakresu uszkodzeń i stanu podzespołów, które ocalały. Kosztowne elementy nienaruszone przez zdarzenie – silnik, skrzynia biegów, osprzęt – podnoszą wartość pojazdu jako źródła części. Dlatego wrak warto wycenić jako całość, zanim trafi do demontażu na surowiec.
Czy muszę płacić OC za rozbite auto?
Tak, dopóki pojazd figuruje w rejestrze. Obowiązek ubezpieczenia nie zależy od tego, czy samochód jeździ – trwa do momentu wyrejestrowania. Przerwa w polisie wiąże się z karą naliczaną za czas jej trwania, dlatego po szkodzie całkowitej warto działać sprawnie.
Kiedy mogę wyrejestrować auto po wypadku?
Dopiero po przekazaniu pojazdu do autoryzowanej stacji demontażu i odebraniu zaświadczenia o demontażu. Sama szkoda całkowita ani decyzja ubezpieczyciela nie są podstawą do wyrejestrowania. Wniosek składa się w wydziale komunikacji właściwym dla miejsca ostatniej rejestracji pojazdu.